Vyplatí se čekat, až hypotéky zlevní?
Před pár měsíci jsem psala, že čekat automaticky na nižší hypoteční sazby nemusí být ta nejlepší strategie.
Ne proto, že bych měla křišťálovou kouli.
Ale protože za ty roky člověk něco zažije. Vysoké sazby, nízké sazby, krize, covid, prudký růst cen nemovitostí i období, kdy měl skoro každý jasno v tom, „co bude dál“.
A většinou to tak jasné nebylo.
Od té doby sazby místo poklesu dál rostly.
To samozřejmě neznamená, že by měl každý běžet pro hypotéku hned zítra. Někdy čekání smysl dává. Jen je dobré vědět, na co vlastně čekáte.
„Počkám, až sazby klesnou“ není plán
Pokud čekáte proto, že potřebujete vytvořit větší rezervu, zvýšit vlastní zdroje nebo zlepšit příjmovou situaci, může to být rozumné.
Ale pokud jediným důvodem je přesvědčení, že sazby „už přece musí jít dolů“, je to trochu jiná hra.
Protože mezitím se může stát, že:
- sazby neklesnou,
- nemovitosti zdraží,
- budete dál platit nájem,
- nebo vám uteče byt či dům, který vám opravdu vyhovoval.
A pak může být čekání dražší než samotná hypotéka.
Sazba není jediná věc, která rozhoduje
Při rozhodování o koupi se často řeší hlavně úroková sazba.
Jenže ta je jen jedna část celé skládačky.
Stejně důležitá je:
- cena nemovitosti,
- výše vlastních peněz,
- měsíční splátka,
- finanční rezerva,
- délka fixace,
- stabilita příjmů,
- a také to, jak dlouho chcete v dané nemovitosti zůstat.
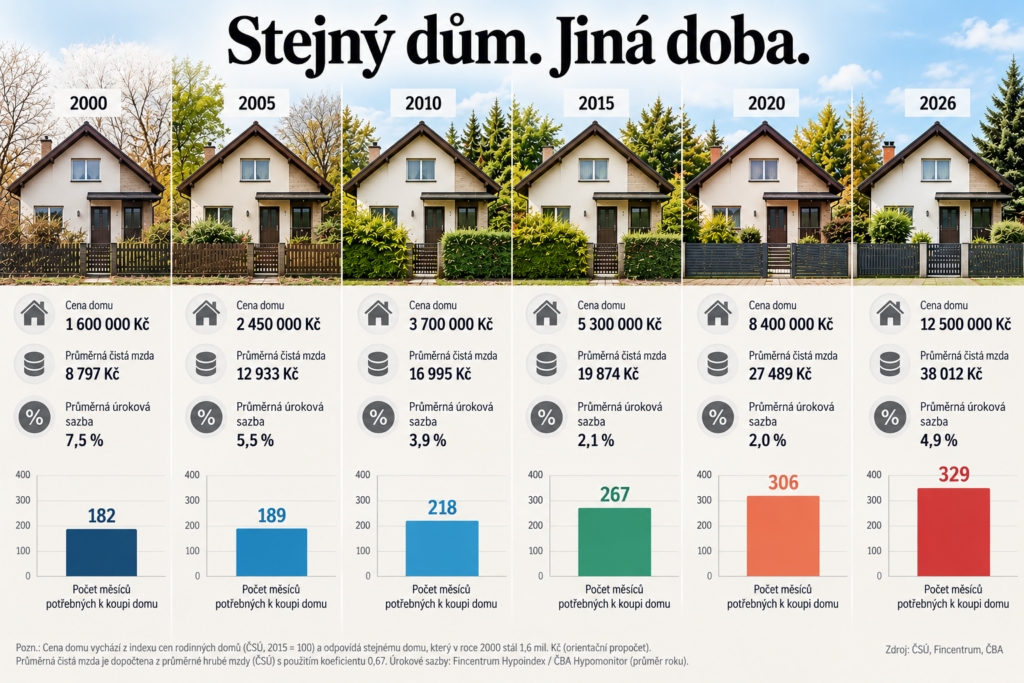
Někdy může dávat větší smysl vzít hypotéku dnes a později ji refinancovat, než několik let čekat na nižší sazbu a mezitím kupovat stejnou nemovitost podstatně dráž.
A co když sazby opravdu klesnou?
Pak je samozřejmě možné řešit refinancování nebo nové podmínky při další fixaci.
Sazbu můžete později změnit.
Cenu nemovitosti z roku 2024 už nevrátíte.
A právě to je podle mě věta, kterou by měl mít člověk při rozhodování v hlavě.
Kdy bych naopak počkala?
Čekání smysl dává například tehdy, když:
- máte příliš malou rezervu,
- splátka by byla na hraně rodinného rozpočtu,
- očekáváte zásadní změnu příjmů,
- nebo ještě nemáte jasno, co vlastně chcete koupit.
V takové situaci není důvod něco lámat přes koleno.
Ale čekat jen proto, že „lepší doba určitě přijde“, je něco jiného.
Nejde o to trefit ideální okamžik
Ideální okamžik poznáme většinou až zpětně.
Proto klientům neříkám automaticky ani „kupujte hned“, ani „počkejte“.
Nejdřív se podíváme na čísla.
Na cenu nemovitosti, příjmy, rezervy, splátku, vlastní zdroje a na to, co se musí stát, aby čekání skutečně dávalo smysl.
Protože u hypotéky nejde jen o sazbu.
Jde o celé rozhodnutí.
A možná je výhoda toho, že už člověk něco pamatuje, právě v tom, že nemusí věštit.
Křišťálovou kouli nemám. Ale čísla spočítat umím.
Pokud řešíte, jestli koupit teď, nebo čekat, napište mi. Porovnáme obě varianty a uvidíte, která dává větší smysl právě vám.